
結婚後のお金の管理:最初に話す5つのことと、家計の分け方3パターン
更新
結婚してから「お金の話は切り出しにくい」と感じる人は少なくありません。でも、話しにくいまま暮らし始めると、小さな不満が少しずつ積み重なります。この記事では、結婚後のお金の管理を二人で決めていく順番を、話し合いのコツと一緒に紹介します。
結婚後のお金の管理には、決まった正解がありません。共働きか、どちらかが家計を支えるか、子どもの予定があるかで、合う形が変わるからです。
だからこそ大切なのは、最初に「二人の今の状況」をそろえて、そのうえで形を選ぶことです。ここでは、話し合う順番に沿って整理します。
結婚後のお金の管理、最初に話しておく5つのこと
家計の形を決める前に、まずお互いの状況を知っておきます。次の5つが分かれば、ほとんどのことは決められます。
- 1毎月の手取り(額面ではなく、実際に入ってくる額)
- 2今ある貯金
- 3ローンや分割払い(奨学金・車・カードの分割など)
- 4毎月決まって出ていくお金(家賃・保険・スマホ・サブスクなど)
- 5これからお金がかかりそうな予定(結婚式・引っ越し・車・子どもなど)
全部を一度に見せるのに抵抗があるなら、まずは「毎月の手取り」と「毎月決まって出ていくお金」の2つだけでも構いません。家計の形を決めるのに、いちばん必要なのはこの2つです。
借入や過去の使い方を責める場にしないことが大切です。この話し合いは、過去を確かめるためではなく、これからどうするかを決めるためのものです。
家計の分け方は3パターン
二人の状況が分かったら、家計の分け方を決めます。大きく分けると、次の3つです。
| 分け方 | やり方 | 向いている二人 | 気をつけること |
|---|---|---|---|
| 全部ひとつにまとめる | 二人の収入を一つの口座に入れ、そこから全部払う | 家計全体を一緒に見たい・どちらかの収入が大きく変わる予定がある | 自由に使えるお金を決めておかないと窮屈になる |
| 生活費だけ共通にする | 決めた額を共通の口座に入れ、残りはそれぞれが管理する | 共働きで、お互いの使い方を尊重したい | 貯金が「相手がしているはず」になりやすい |
| 項目ごとに分担する | 家賃は一人、食費と日用品はもう一人、のように担当を決める | とにかく始めやすさを重視したい | 収入や物価が変わると不公平になりやすく、全体が見えにくい |
どれが正しいということはありません。迷ったら、「生活費だけ共通にする」から始めて、半年ほどで見直すのが試しやすい方法です。あとから「全部ひとつにまとめる」に移るのも、その逆も、難しくありません。
生活費の分担の決め方
生活費を共通にするなら、二人がそれぞれいくら出すかを決めます。考え方は主に2つです。
同じ額ずつ出す
分かりやすく、話がまとまりやすい方法です。収入が近い二人に向いています。収入の差が大きいと、収入が少ないほうの自由に使えるお金が先になくなってしまうことがあります。
収入の割合で出す
たとえば手取りが30万円と20万円で、生活費が月20万円なら、割合で分けると12万円と8万円になります。どちらも手取りの4割を出す計算なので、収入に差があっても負担感がそろいやすくなります。
お金以外の負担も考えに入れる
時短勤務、家事の分担、育児などで、お金以外の負担が片方に寄ることもあります。金額だけで公平かどうかを決めず、「二人ともが納得しているか」で決めるほうが長続きします。
共通の口座とカードを用意する
生活費を共通にするなら、共通で使う口座を1つ決めておくと管理が楽になります。
- 共通の口座から払うもの: 家賃・光熱費・食費・日用品・二人で使う通信費など
- 入れる日: 二人の給料日のあと
- 入れる額: まずは生活費の3か月分の実績の平均に、少し余裕を足した額
- 共通の支払いに使うカードを1枚決めると、記録が一か所にまとまります
口座やカードの名義、家族カードの扱いなどは金融機関によって違います。作るときに、それぞれの金融機関で確かめてください。
二人の貯金の目標は「何のために・いつまでに」
「毎月いくら貯めるか」から決めると、途中で目的があいまいになりがちです。先に何のために、いつまでにを決めます。
- 1年以内の引っ越しの初期費用
- 2年後の結婚式や旅行
- 数年後の車や子どものための準備
- 急な出費に備えるお金(生活費の数か月分が目安とよく言われます)
目的が決まったら、毎月の金額は逆算で出せます。給料日に共通の貯金口座へ先に移しておく「先取り貯金」にすると、残ったら貯める方式より続けやすくなります。
結婚後に見直したいもの
結婚をきっかけに、契約や登録の内容を見直しておくと、あとで慌てずにすみます。
- 保険(受取人、二人の保障が重なっていないか)
- スマホの料金プラン(家族向けの割引が使えるか)
- 銀行・カード・各種サービスの名義や住所
- 勤務先への届け出(住所や家族の変更など)
税金や社会保険の扶養、勤務先の手当の扱いは、収入や勤務先によって変わります。個別の判断は、勤務先や税務署、市区町村の窓口などに確認してください。
もめないための3つのコツ
お金の話でもめる原因は、金額そのものより「知らなかった」「勝手に決められた」と感じることがほとんどです。
- 1それぞれが自由に使えるお金を決めておく。 報告しなくていい額があると、細かい使い道でぶつからなくなります。
- 2月に1回、10分だけ振り返る。 毎日話すと疲れるので、日を決めて短く。
- 3責めるためではなく、次の月をどうするか決めるために見る。 使いすぎた月があっても、「来月どうする?」で終われば十分です。
二人で同じ家計簿を見る
共通の家計は、どちらか一人だけがつけていると「つけている人だけが知っている家計」になりがちです。二人が同じ家計簿を見られる状態にしておくと、月1回の振り返りもしやすくなります。
家計簿アプリ「Moneypet」では、招待コードで家族のグループを作ると、お互いの明細やレポートを見られるようになります。二人を合わせたレポートで共通の家計全体を確かめたり、予算を家族と合わせたりもできます。相手に見せたくない明細には、入力のときに「家族に見せない」を付けられるので、自由に使えるお金の使い道までは見えません。
記録すると、ペットがひとことコメントしてくれるので、二人で「今日はなんて言われた?」と話すきっかけにもなります。
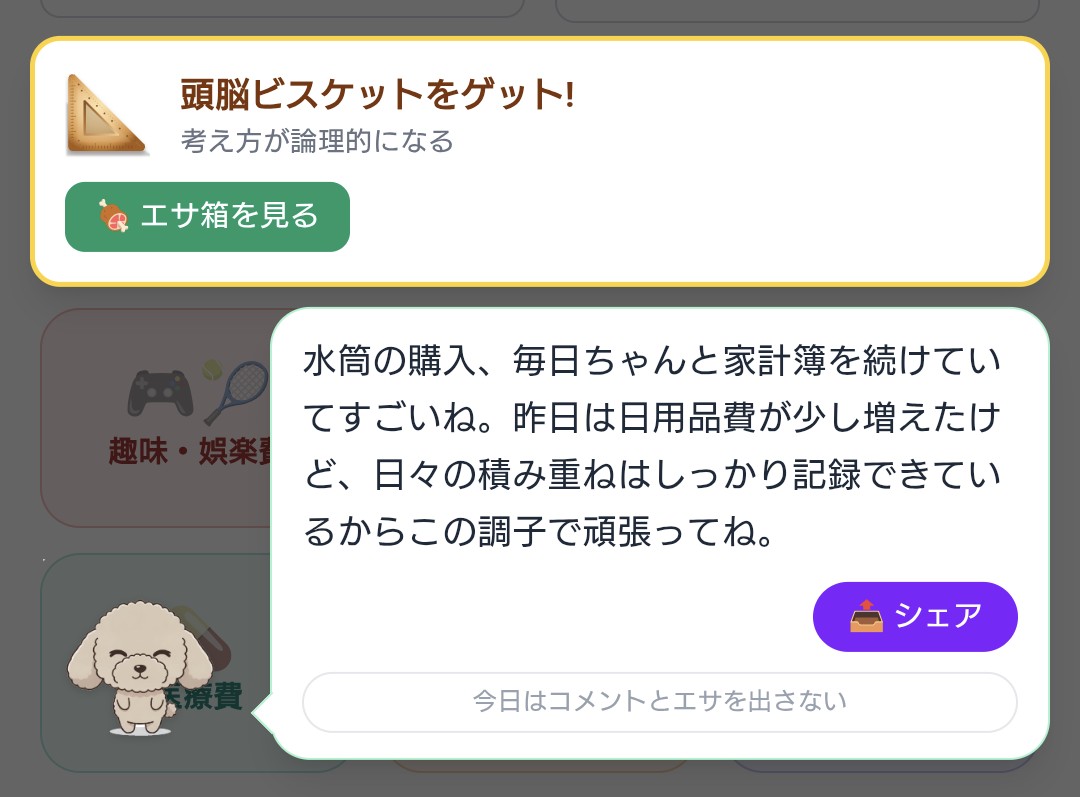
二人の家計簿を、ペットと一緒に始めてみませんか。基本無料で使えます。
よくある質問
結婚前の貯金は、二人のお金にするべき?
決まりはありません。結婚前の貯金はそれぞれのものとして残し、結婚後に貯めた分を二人のお金にする夫婦も多いです。共通にしない場合も、金額だけは伝えておくと、これからの計画を立てやすくなります。
収入が少ないほうが、気をつかってしまいます
生活費を収入の割合で分担し、自由に使えるお金は同じ額にする、という方法があります。働き方や家事の分担も含めて、二人とも納得できる形を探してみてください。
お金の管理は、どちらがするべき?
得意なほうが中心になって構いません。ただし、もう一人もいつでも中身を見られる状態にしておくことが大切です。片方しか分からない状態は、何かあったときに困ります。
まとめ
- 最初に、手取り・貯金・借入・毎月の固定費・これからの予定を共有する
- 家計の分け方は3パターン。迷ったら「生活費だけ共通」から始めて半年で見直す
- 生活費は同じ額か、収入の割合で。お金以外の負担も考えに入れる
- 貯金は「何のために・いつまでに」を先に決め、給料日に先取りする
- 自由に使えるお金を決め、月1回だけ短く振り返る
Moneypet は、入力するとペットにごはんがもらえる家計簿アプリです。旅や卵の遊びで、毎日開きたくなる家計簿を、無料ではじめられます。